Hiểu đúng chính sách BHXH, BHYT để không bỏ lỡ quyền lợi an sinh của mình
Bảo hiểm xã hội (BHXH), bảo hiểm y tế (BHYT) không chỉ là những chính sách an sinh xã hội mang tính hỗ trợ khi người dân gặp rủi ro. Đó còn là cơ chế chia sẻ trách nhiệm trong cộng đồng, là sự bảo đảm của Nhà nước đối với quyền an sinh của người dân và là “điểm tựa” để mỗi người chủ động ứng phó với những biến cố về việc làm, thu nhập, tuổi già, ốm đau, bệnh tật. Trong giai đoạn chính sách BHXH, BHYT đang được tiếp tục hoàn thiện, việc hiểu đúng, tham gia đúng, duy trì quá trình tham gia và sử dụng đầy đủ quyền lợi là vấn đề mỗi người dân cần đặc biệt quan tâm.
*AN SINH XÃ HỘI KHÔNG CHỈ ĐƯỢC TÍNH BẰNG NHỮNG GÌ NHẬN ĐƯỢC HÔM NAY
Trong cuộc sống, không ai có thể dự báo đầy đủ những rủi ro có thể xảy ra với mình: một lần ốm đau kéo dài, một ca bệnh cần điều trị tốn kém, một giai đoạn mất việc làm hay khi tuổi cao, sức khỏe giảm sút, không còn khả năng tạo ra thu nhập như trước. Chính trong những thời điểm ấy, giá trị của chính sách bảo hiểm mới được thể hiện rõ nhất.
BHXH tạo cơ chế để người lao động tích lũy cho tương lai, từng bước hình thành nguồn thu nhập khi hết tuổi lao động và bảo đảm quyền lợi trong những trường hợp thuộc phạm vi các chế độ BHXH. BHYT lại tạo cơ chế chia sẻ chi phí khám, chữa bệnh giữa cộng đồng, góp phần giảm gánh nặng tài chính cho người bệnh và gia đình.
Vì vậy, tham gia BHXH, BHYT không nên được nhìn nhận đơn thuần là một khoản phải đóng hằng tháng. Đó là sự chủ động chuẩn bị cho những thời điểm mà mỗi người không thể biết trước.
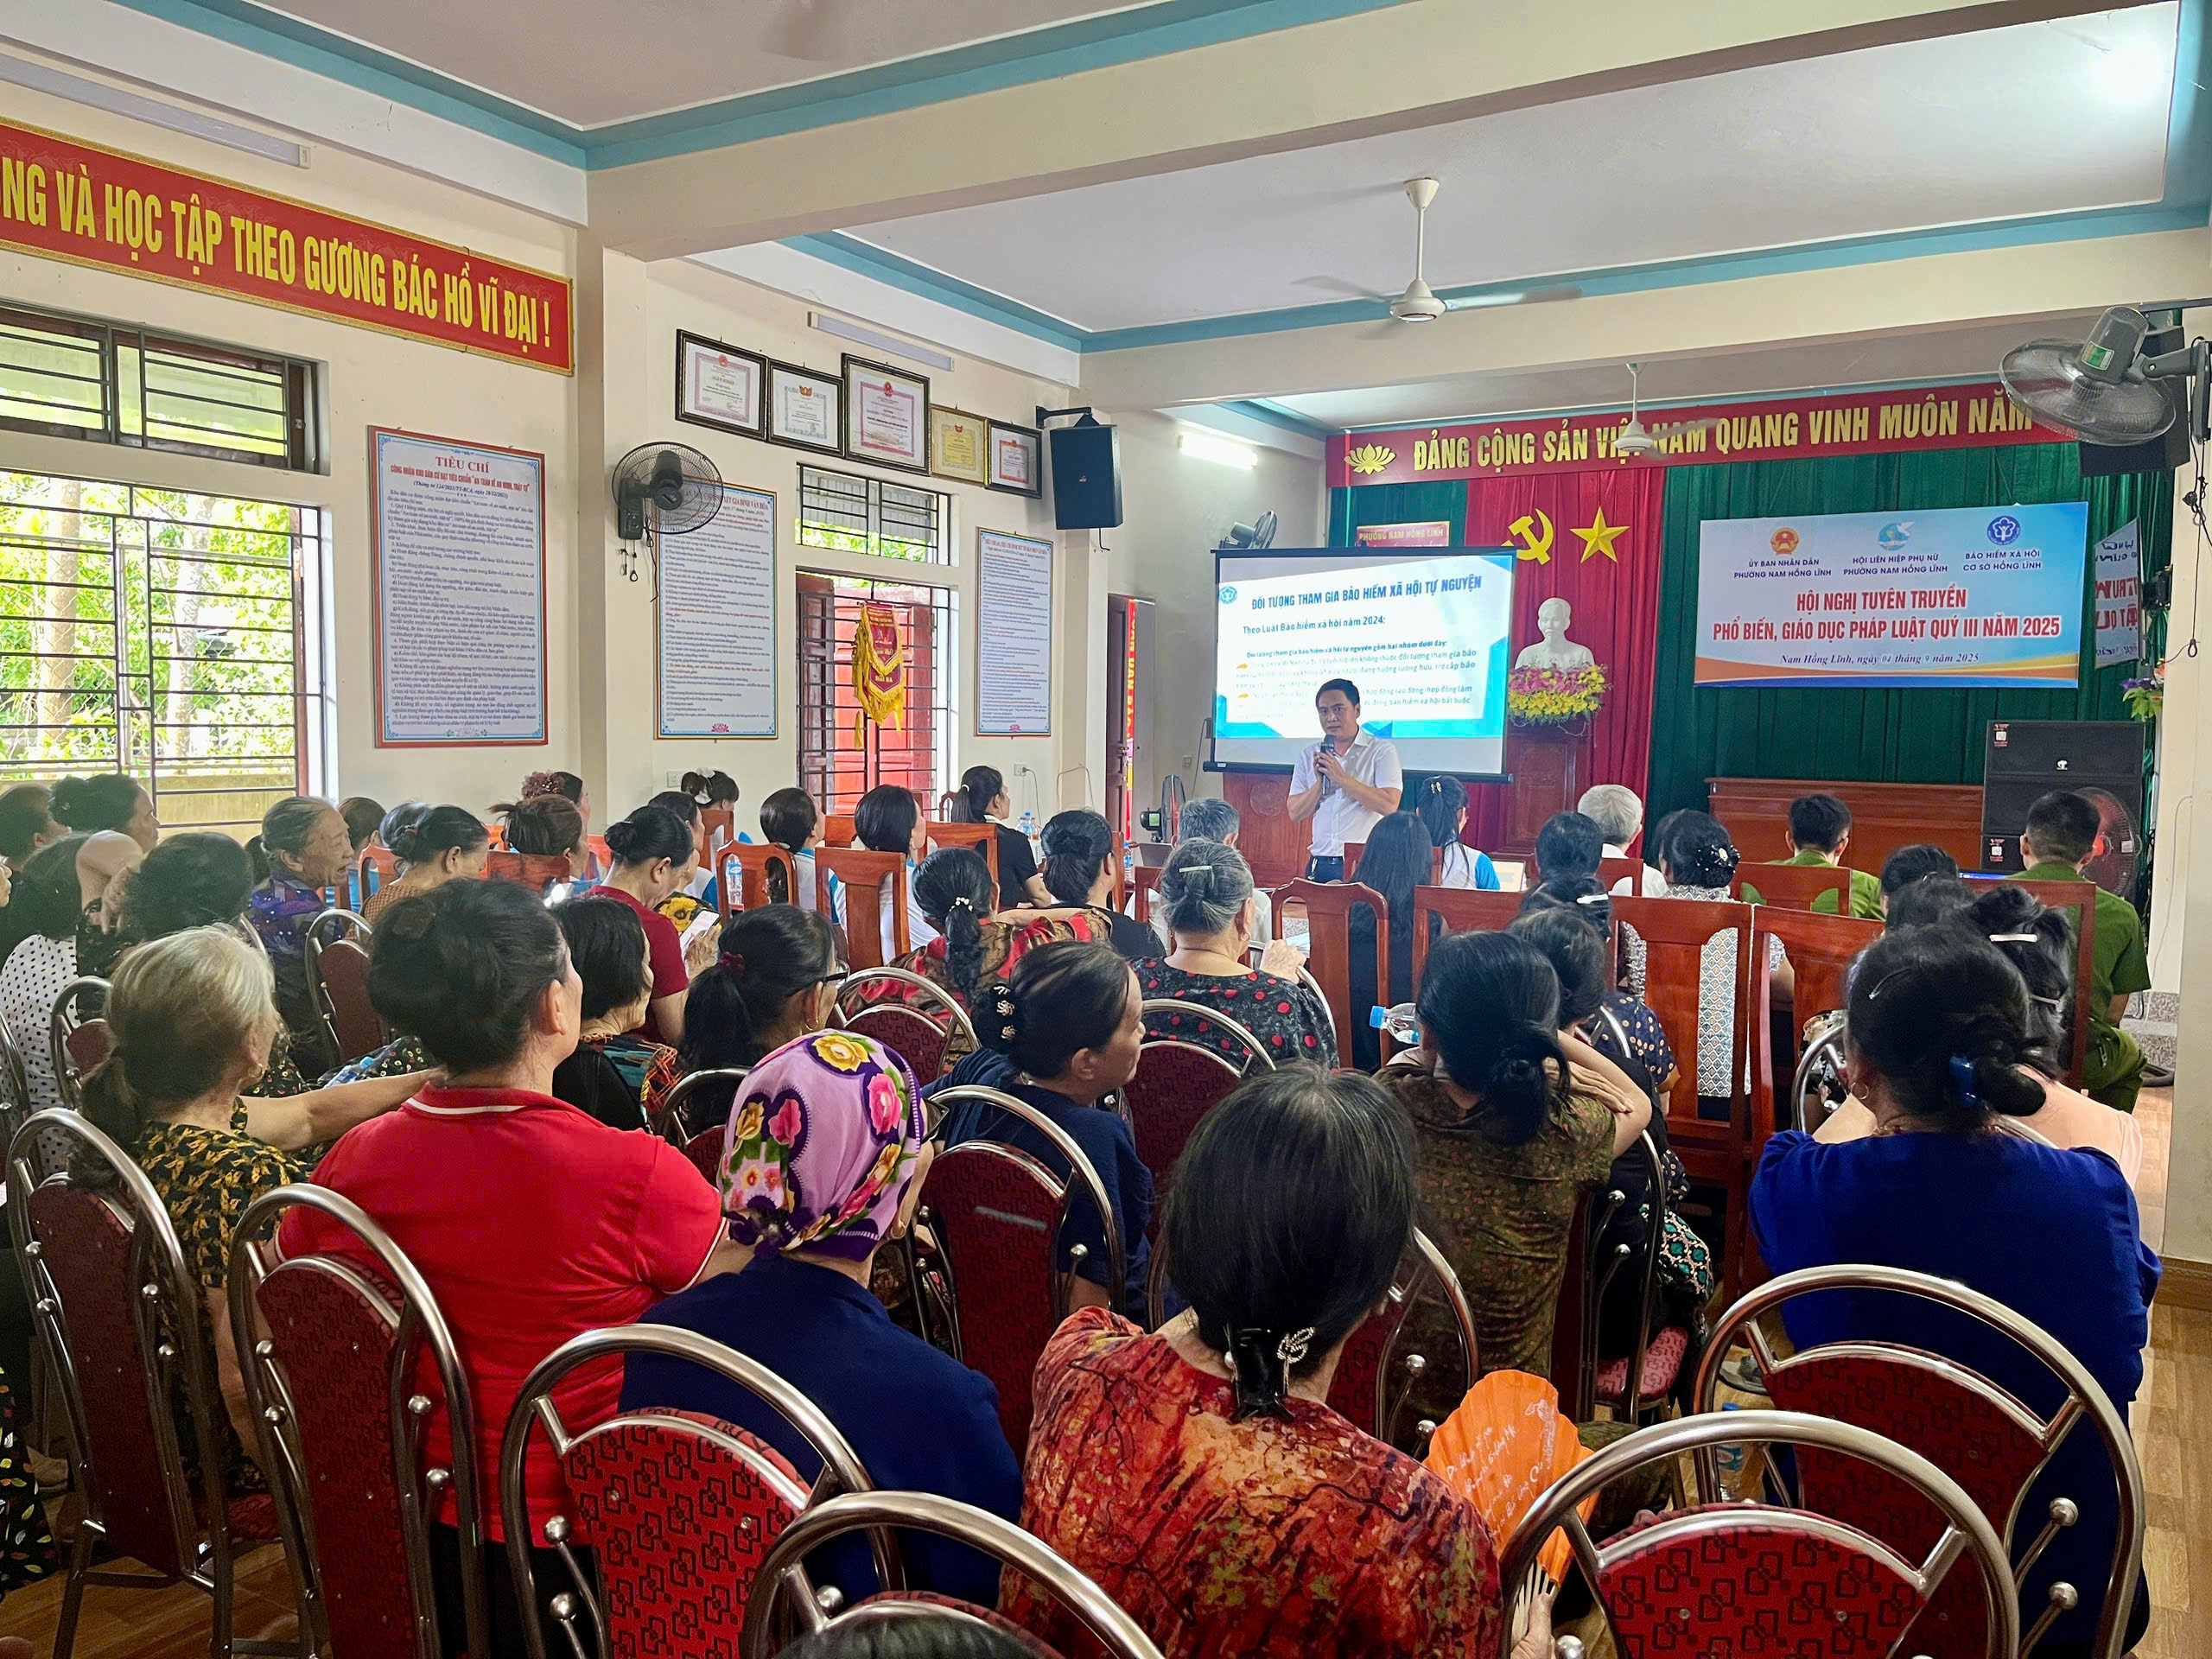
*15 NĂM ĐÓNG BHXH – MỘT THAY ĐỔI QUAN TRỌNG MỞ RỘNG CƠ HỘI HƯỞNG LƯƠNG HƯU
Một trong những thay đổi đáng chú ý của Luật BHXH năm 2024, có hiệu lực từ ngày 01/7/2025, là giảm thời gian đóng BHXH tối thiểu để hưởng lương hưu từ 20 năm xuống còn 15 năm, khi người lao động đồng thời đáp ứng điều kiện về tuổi nghỉ hưu theo quy định.
Quy định này có ý nghĩa đối với những người tham gia BHXH nhưng quá trình đóng không dài, người bắt đầu tham gia muộn hoặc có thời gian lao động không liên tục.
Đáng lưu ý, 15 năm là điều kiện tối thiểu về thời gian đóng để xem xét hưởng lương hưu, không có nghĩa cứ đóng đủ 15 năm là mặc nhiên được nghỉ hưu, bởi người lao động còn phải đáp ứng điều kiện về tuổi nghỉ hưu và các điều kiện pháp luật có liên quan.
Luật BHXH năm 2024 cũng quy định cách tính mức lương hưu riêng theo thời gian đóng, cụ thể: bằng 45% mức bình quân tiền lương làm căn cứ đóng bảo hiểm xã hội quy định tương ứng 15 năm đóng bảo hiểm xã hội đối với lao động nữ và tương ứng 20 năm đóng bảo hiểm xã hội đối với lao động nam, sau đó cứ thêm mỗi năm đóng thì tính thêm 2%, mức tối đa bằng 75%.
Điều này cho thấy một thông điệp quan trọng: mỗi năm tham gia BHXH đều có giá trị đối với quá trình tích lũy an sinh của người lao động.
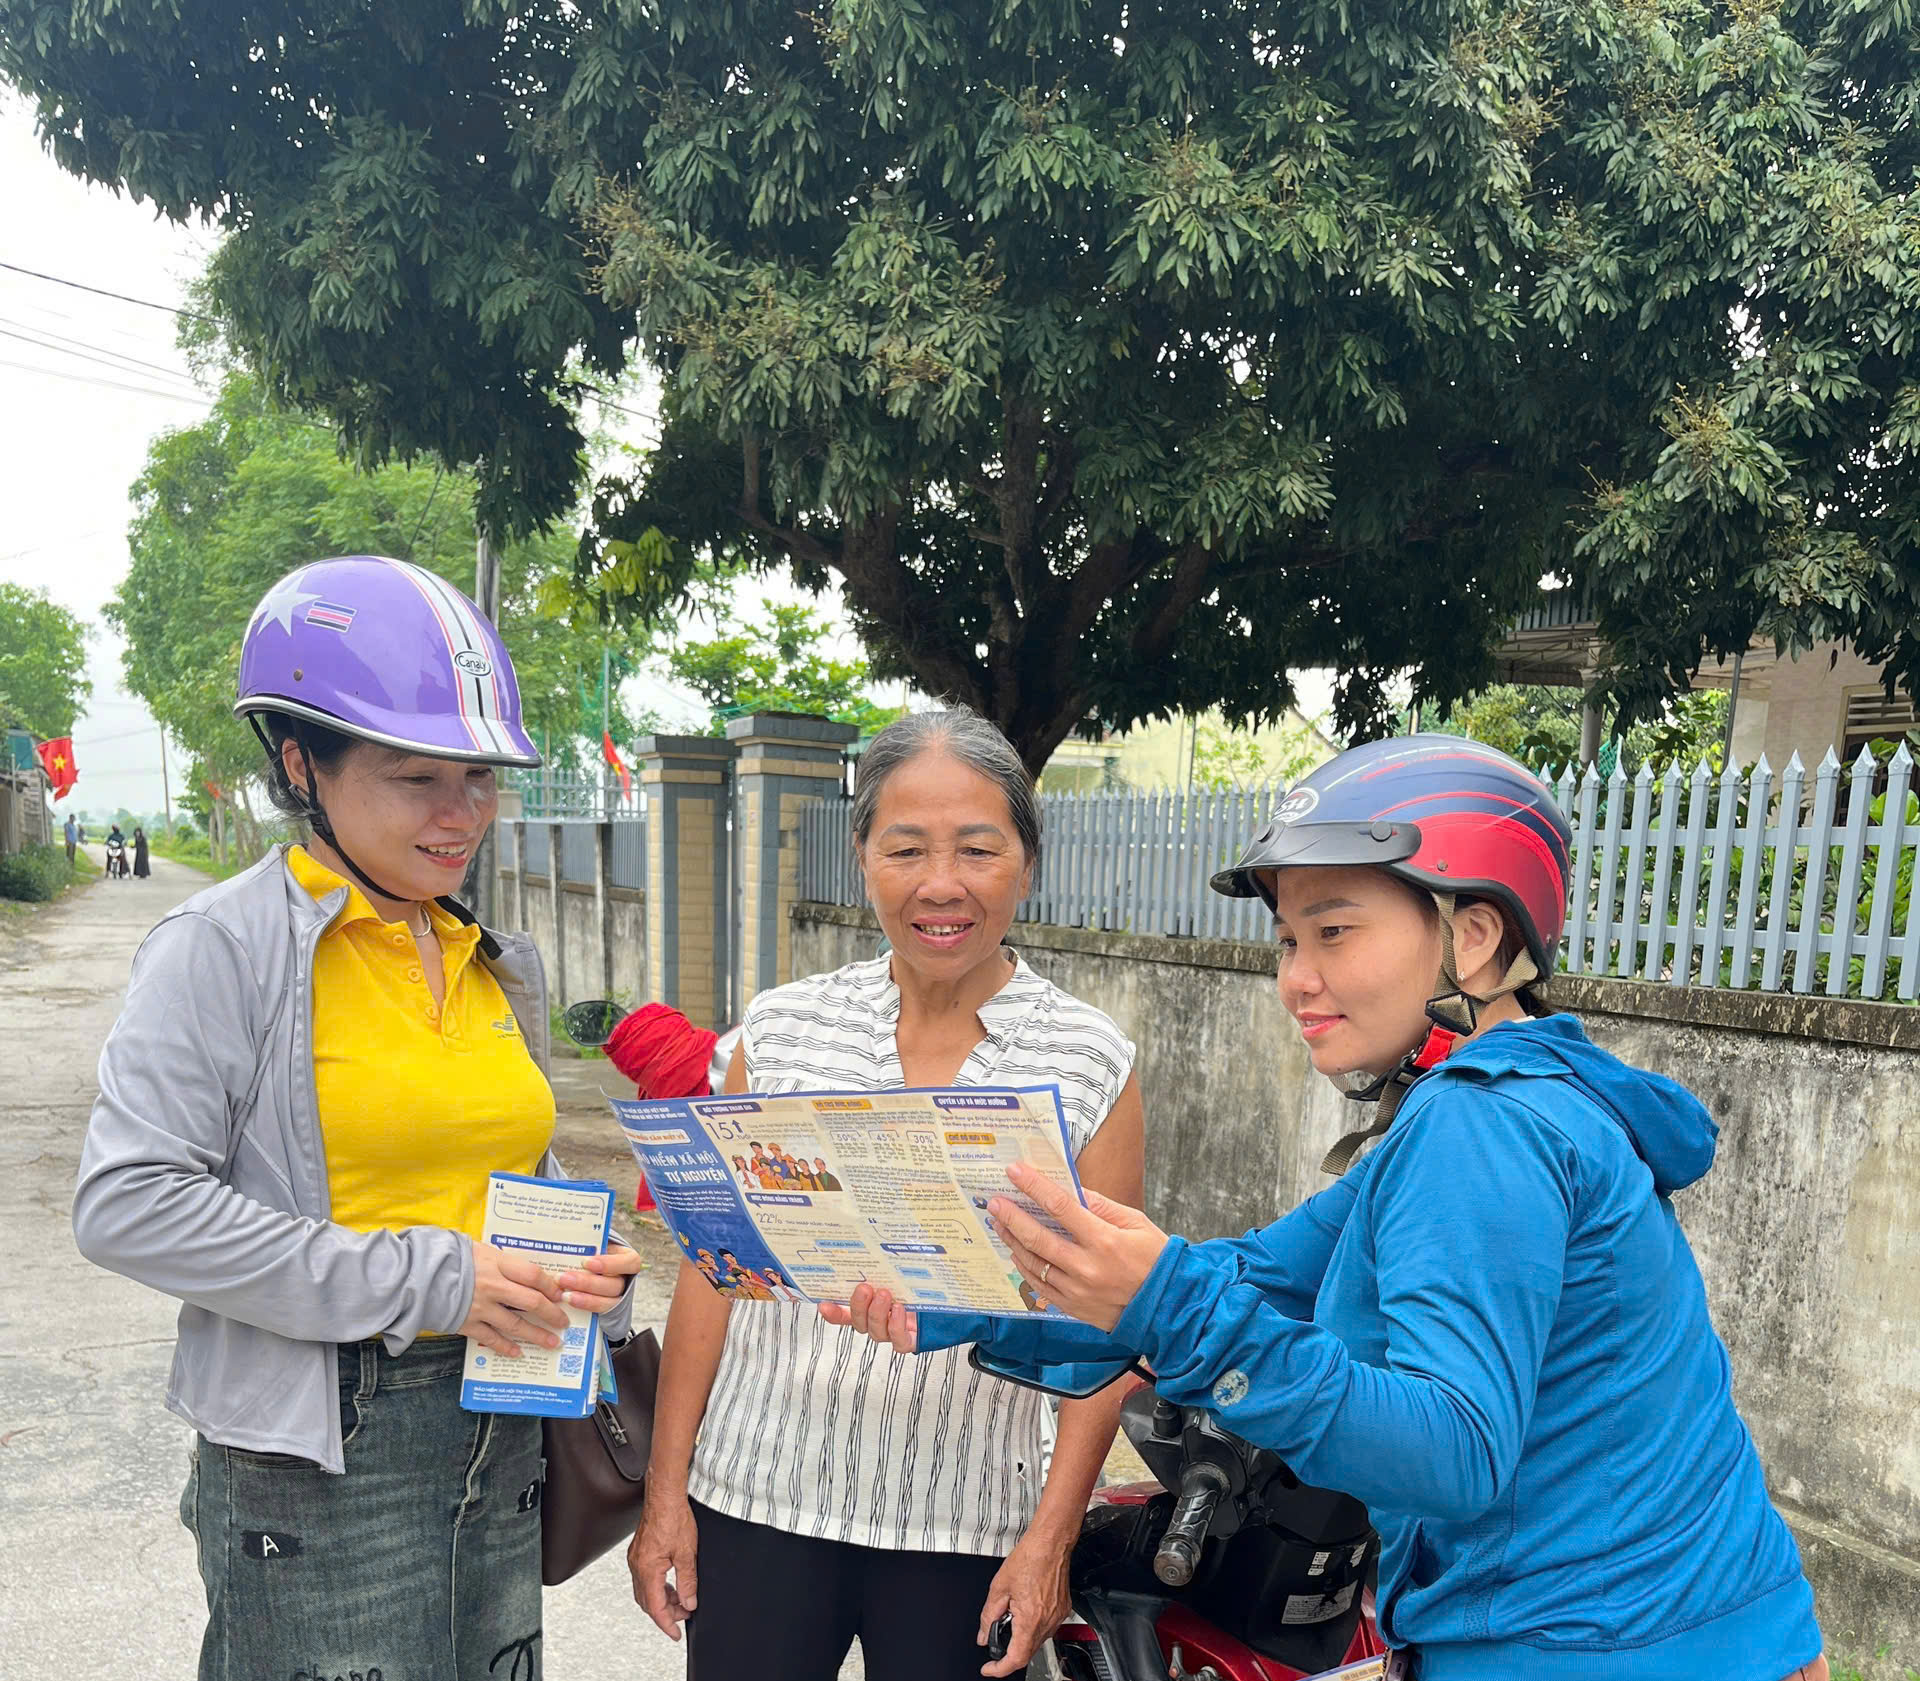
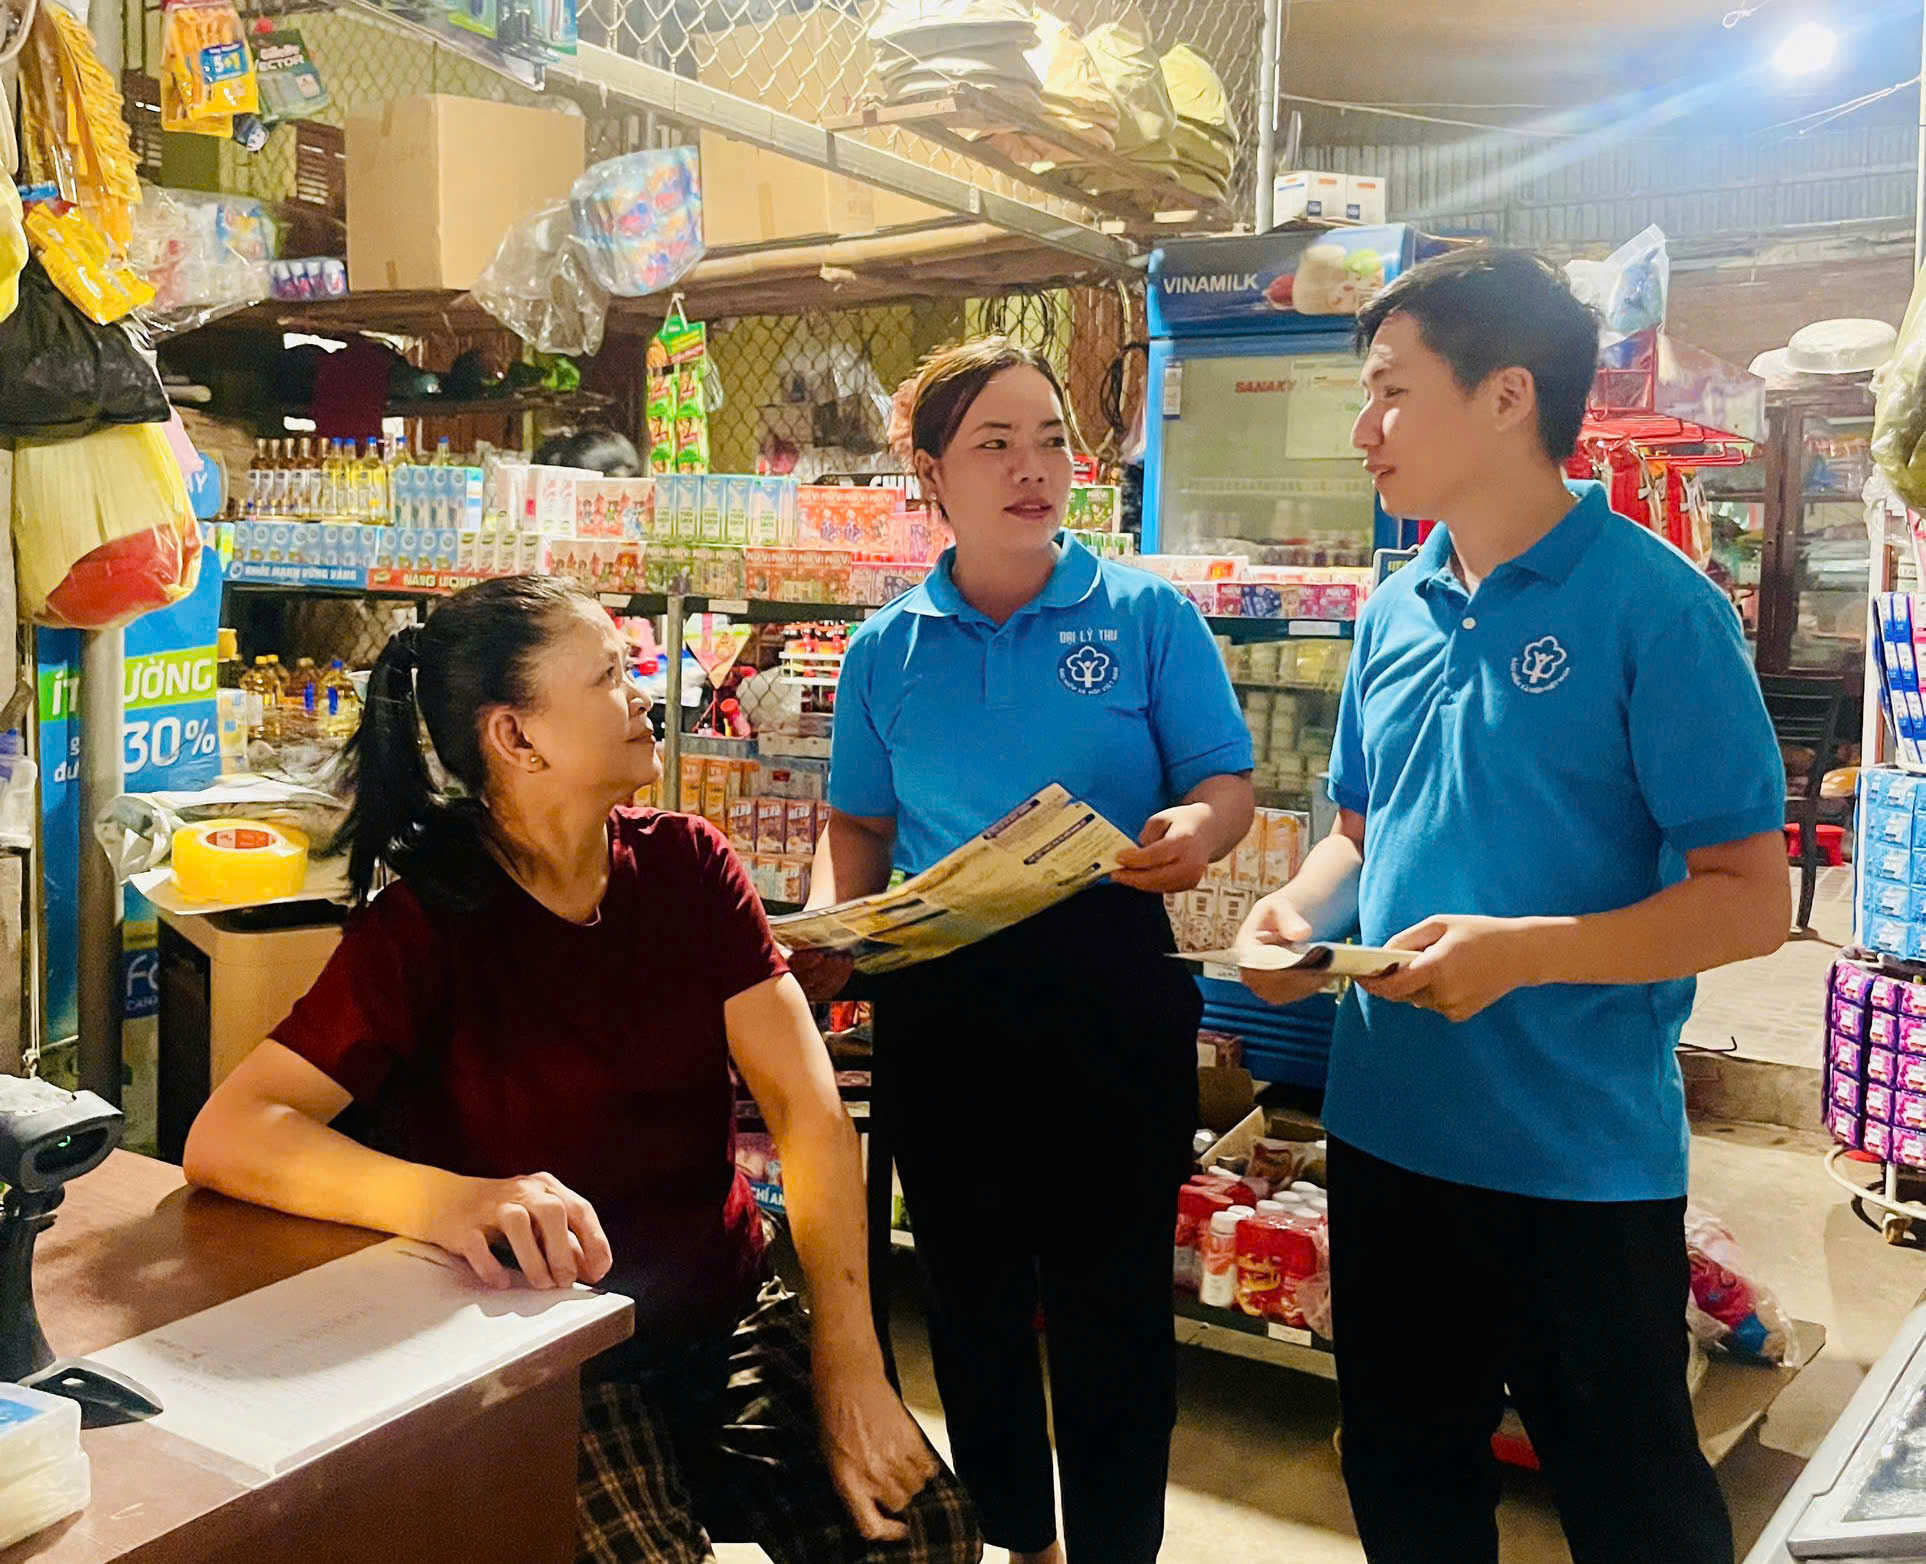
*KHÔNG NÊN VỘI VÀNG ĐỒNG NHẤT “NGHỈ VIỆC” VỚI “MẤT QUYỀN LỢI BHXH”
Một vấn đề người lao động cần đặc biệt lưu ý là khi nghỉ việc, thay đổi nơi làm việc hoặc tạm thời không thuộc diện tham gia BHXH bắt buộc, thời gian đã đóng không vì thế mà mất đi.
Người lao động có thể bảo lưu thời gian đã đóng và tiếp tục tham gia khi đủ điều kiện. Đối với người không thuộc diện BHXH bắt buộc, BHXH tự nguyện là một phương thức để tiếp tục tích lũy thời gian đóng, hướng tới mục tiêu hưởng lương hưu khi đủ điều kiện.
Trường hợp người tham gia đã đủ tuổi nghỉ hưu nhưng thiếu không quá 6 tháng đối với BHXH bắt buộc, không quá 5 năm đối với BHXH tự nguyện thì được đóng một lần cho thời gian còn thiếu để đủ điều kiện hưởng lương hưu.
Do đó, khi đứng trước lựa chọn nhận BHXH một lần hoặc tiếp tục bảo lưu, tham gia để tích lũy thời gian hưởng lương hưu, người lao động cần tìm hiểu đầy đủ quyền lợi, điều kiện và hệ quả pháp lý của từng phương án, không nên quyết định chỉ dựa trên lợi ích trước mắt.
*BHXH TỰ NGUYỆN – CƠ HỘI TẠO “LƯƠNG HƯU” CHO LAO ĐỘNG TỰ DO
Đối với những người làm nghề tự do, buôn bán nhỏ, sản xuất, kinh doanh cá thể hoặc những người không thuộc diện tham gia BHXH bắt buộc, BHXH tự nguyện là một chính sách có ý nghĩa thiết thực.
Luật BHXH năm 2024 tiếp tục mở rộng cơ hội tiếp cận chính sách này; người tham gia BHXH tự nguyện đủ tuổi nghỉ hưu và có từ đủ 15 năm đóng BHXH trở lên thì có thể đủ điều kiện hưởng lương hưu theo quy định. Chính sách cũng bổ sung chế độ trợ cấp thai sản và có cơ chế Nhà nước hỗ trợ một phần mức đóng cho người tham gia theo quy định.
Đây là vấn đề đặc biệt cần được tuyên truyền đến người lao động khu vực phi chính thức, bởi không có quan hệ lao động với doanh nghiệp không đồng nghĩa với việc không có nhu cầu và không có cơ hội tạo dựng an sinh cho tuổi già.
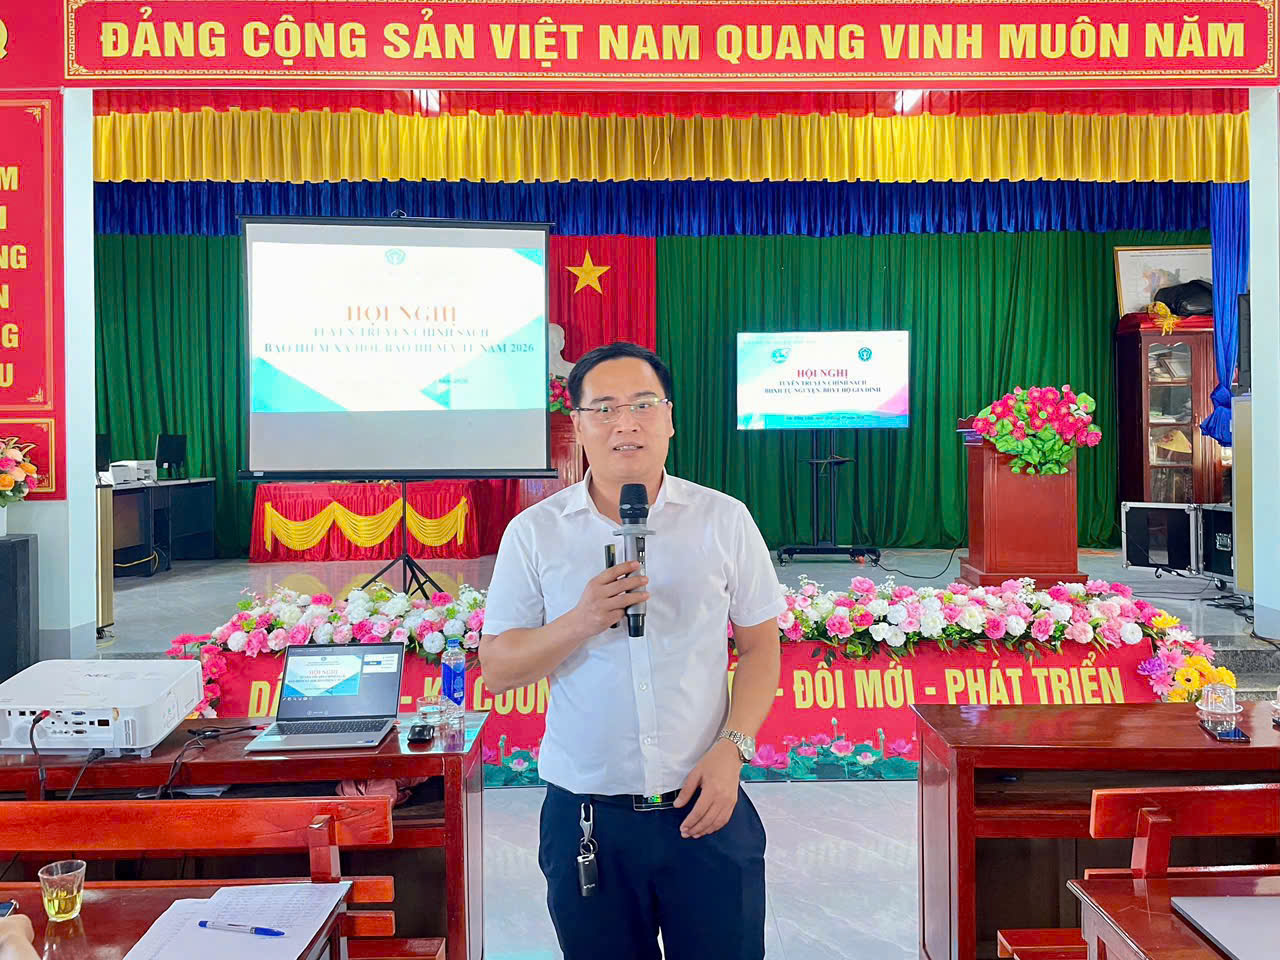
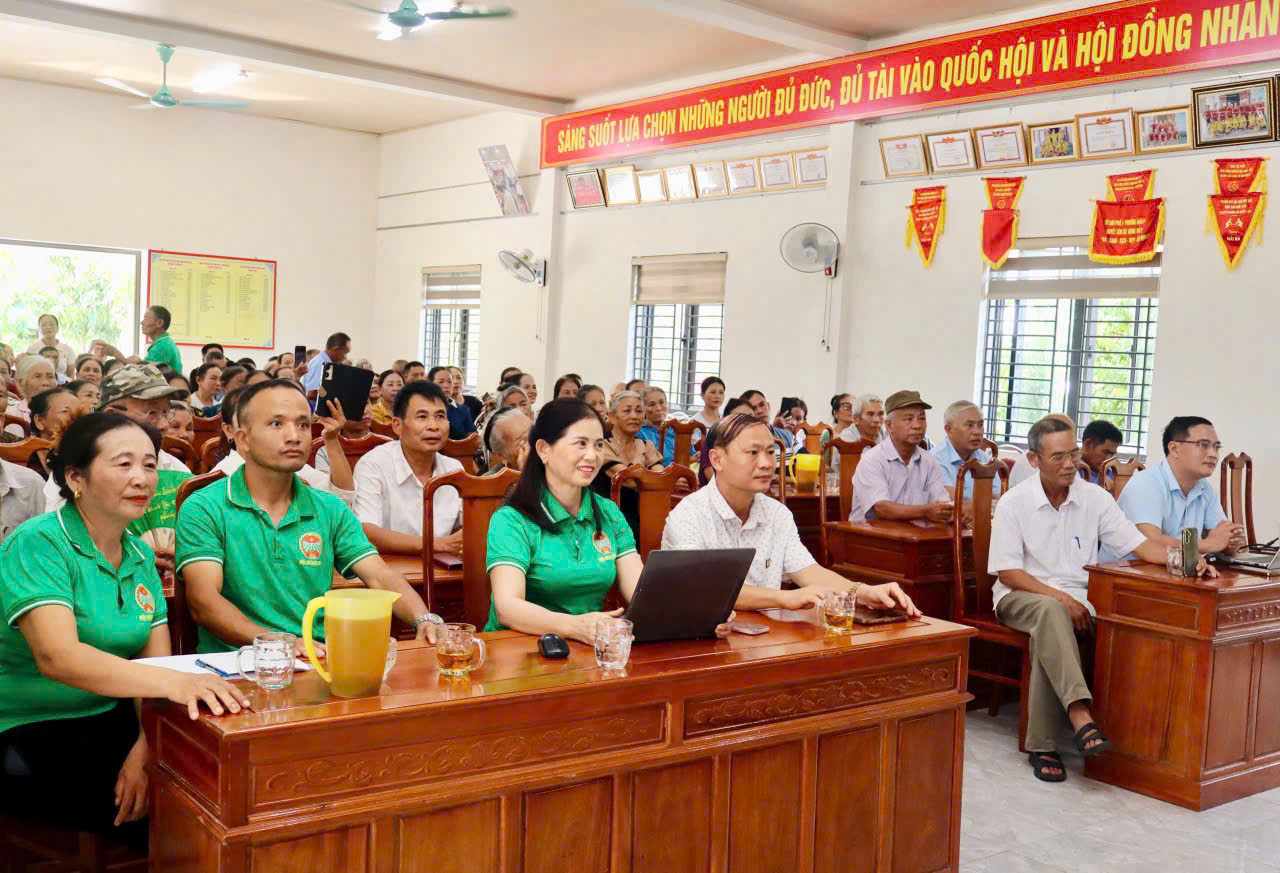
*BHYT – ĐỪNG CHỜ ĐẾN KHI BỆNH MỚI QUAN TÂM ĐẾN TẤM THẺ
Nếu BHXH hướng nhiều đến sự bảo đảm lâu dài về thu nhập và an sinh, thì BHYT có ý nghĩa trực tiếp đối với sức khỏe và khả năng chống chịu chi phí khám, chữa bệnh của mỗi gia đình.
Một bệnh nặng có thể làm phát sinh khoản chi phí rất lớn trong thời gian ngắn. Khi có BHYT, người tham gia được quỹ BHYT thanh toán chi phí khám, chữa bệnh trong phạm vi được hưởng theo quy định. Vì vậy, duy trì BHYT không chỉ là bảo vệ sức khỏe của cá nhân mà còn là bảo vệ khả năng tài chính của cả gia đình trước rủi ro bệnh tật.
Người dân cần lưu ý sử dụng BHYT đúng quy định, khám, chữa bệnh đúng nơi, đúng thủ tục và nắm rõ phạm vi, mức hưởng của mình. Không nên hiểu đơn giản rằng “có thẻ BHYT là mọi chi phí khám chữa bệnh đều được thanh toán 100%”; mức hưởng phụ thuộc vào nhóm đối tượng, phạm vi quyền lợi và các điều kiện theo pháp luật.
*NHỮNG QUYỀN LỢI BHYT ĐÁNG CHÚ Ý TRONG NĂM 2026
Từ ngày 01/01/2026, theo Nghị quyết số 261/2025/QH15, người tham gia BHYT thuộc hộ gia đình cận nghèo và người từ đủ 75 tuổi trở lên đang hưởng trợ cấp hưu trí xã hội được áp dụng mức hưởng 100% chi phí khám bệnh, chữa bệnh trong phạm vi được hưởng. Bộ Y tế đã có hướng dẫn chuyển đổi mã quyền lợi để bảo đảm thực hiện chính sách này.
Đây là chính sách có ý nghĩa thiết thực đối với những nhóm dân cư cần được tăng cường bảo đảm an sinh, góp phần giảm gánh nặng chi phí y tế khi không may ốm đau, bệnh tật.
Bên cạnh đó, hệ thống chính sách hiện hành còn quy định nhiều trường hợp được hưởng mức thanh toán cao hoặc 100% chi phí trong phạm vi quyền lợi theo từng điều kiện cụ thể. Vì vậy, người dân cần kiểm tra đúng mã quyền lợi, nhóm đối tượng và quyền lợi của mình thay vì suy đoán hoặc áp dụng thông tin cũ.
*NGƯỜI CAO TUỔI KHÔNG CÓ LƯƠNG HƯU CŨNG CẦN CHỦ ĐỘNG TÌM HIỂU CHÍNH SÁCH
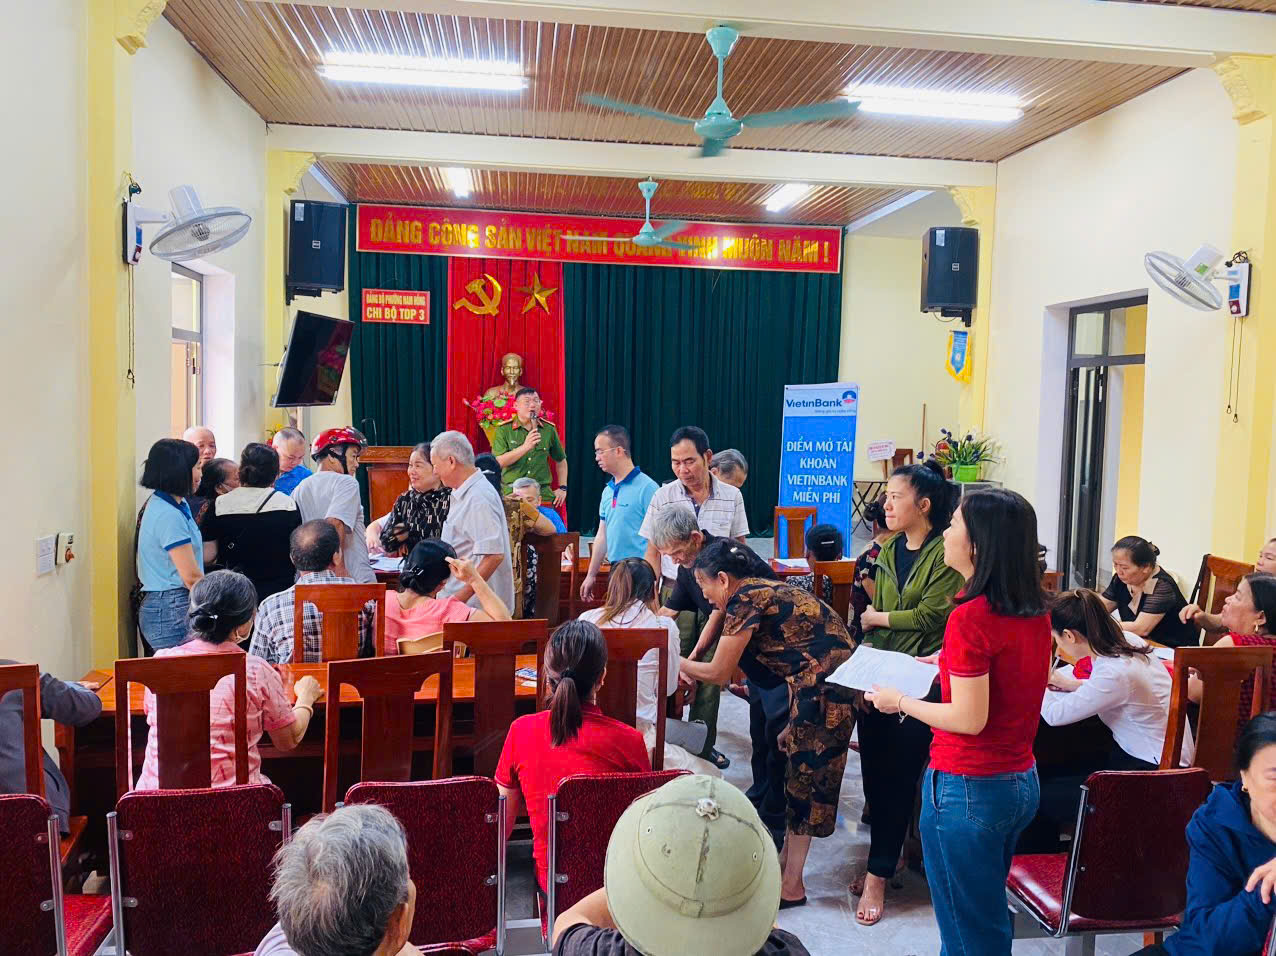
Một điểm quan trọng của Luật BHXH năm 2024 là việc hình thành trợ cấp hưu trí xã hội, góp phần tạo nên hệ thống BHXH đa tầng.
Theo quy định hiện hành, công dân Việt Nam từ đủ 75 tuổi trở lên, không hưởng lương hưu hoặc trợ cấp BHXH hằng tháng thuộc trường hợp luật định và đáp ứng các điều kiện theo quy định thì được hưởng trợ cấp hưu trí xã hội; người từ đủ 70 tuổi đến dưới 75 tuổi thuộc hộ nghèo, hộ cận nghèo cũng được hưởng nếu đáp ứng điều kiện. Mức trợ cấp hưu trí xã hội hiện hành là 500.000 đồng/người/tháng. Người hưởng trợ cấp hưu trí xã hội được ngân sách nhà nước đóng BHYT theo quy định.
Điều này đặt ra yêu cầu đối với chính quyền cơ sở, các tổ chức đoàn thể và từng gia đình là cần chủ động rà soát, tuyên truyền, hướng dẫn để người thuộc diện chính sách không bỏ sót quyền lợi.
*MỖI GIA ĐÌNH CẦN CÓ “HỒ SƠ AN SINH” CỦA RIÊNG MÌNH
Để bảo đảm quyền lợi, mỗi người dân nên chủ động thực hiện ít nhất những việc sau:
Một là, kiểm tra quá trình đóng BHXH của bản thân, nhất là tổng thời gian đã đóng và thông tin về mức đóng.
Hai là, khi nghỉ việc hoặc thay đổi việc làm, cần tìm hiểu việc bảo lưu thời gian đóng BHXH, không mặc nhiên cho rằng nghỉ việc là mất toàn bộ thời gian đã đóng.
Ba là, người lao động tự do cần tìm hiểu BHXH tự nguyện để có phương án tích lũy thời gian đóng phù hợp với khả năng kinh tế.
Bốn là, thường xuyên kiểm tra giá trị và thông tin trên thẻ BHYT, nhóm đối tượng tham gia, mức hưởng và thời hạn sử dụng; kịp thời điều chỉnh nếu có sai lệch.
Năm là, khi khám, chữa bệnh cần sử dụng BHYT đúng quy định, cung cấp đầy đủ thông tin và chủ động hỏi cơ sở khám, chữa bệnh hoặc cơ quan BHXH khi chưa rõ quyền lợi.
Sáu là, không tin theo những thông tin chưa được kiểm chứng trên mạng xã hội về “mất quyền lợi BHXH”, “bắt buộc rút BHXH một lần”, “BHYT không còn giá trị” hoặc các thông tin liên quan đến thay đổi chính sách. Khi có vấn đề chưa rõ, người dân cần liên hệ cơ quan BHXH hoặc cơ quan có thẩm quyền để được hướng dẫn chính xác.
*HIỂU CHÍNH SÁCH ĐỂ KHÔNG BỎ LỠ QUYỀN LỢI
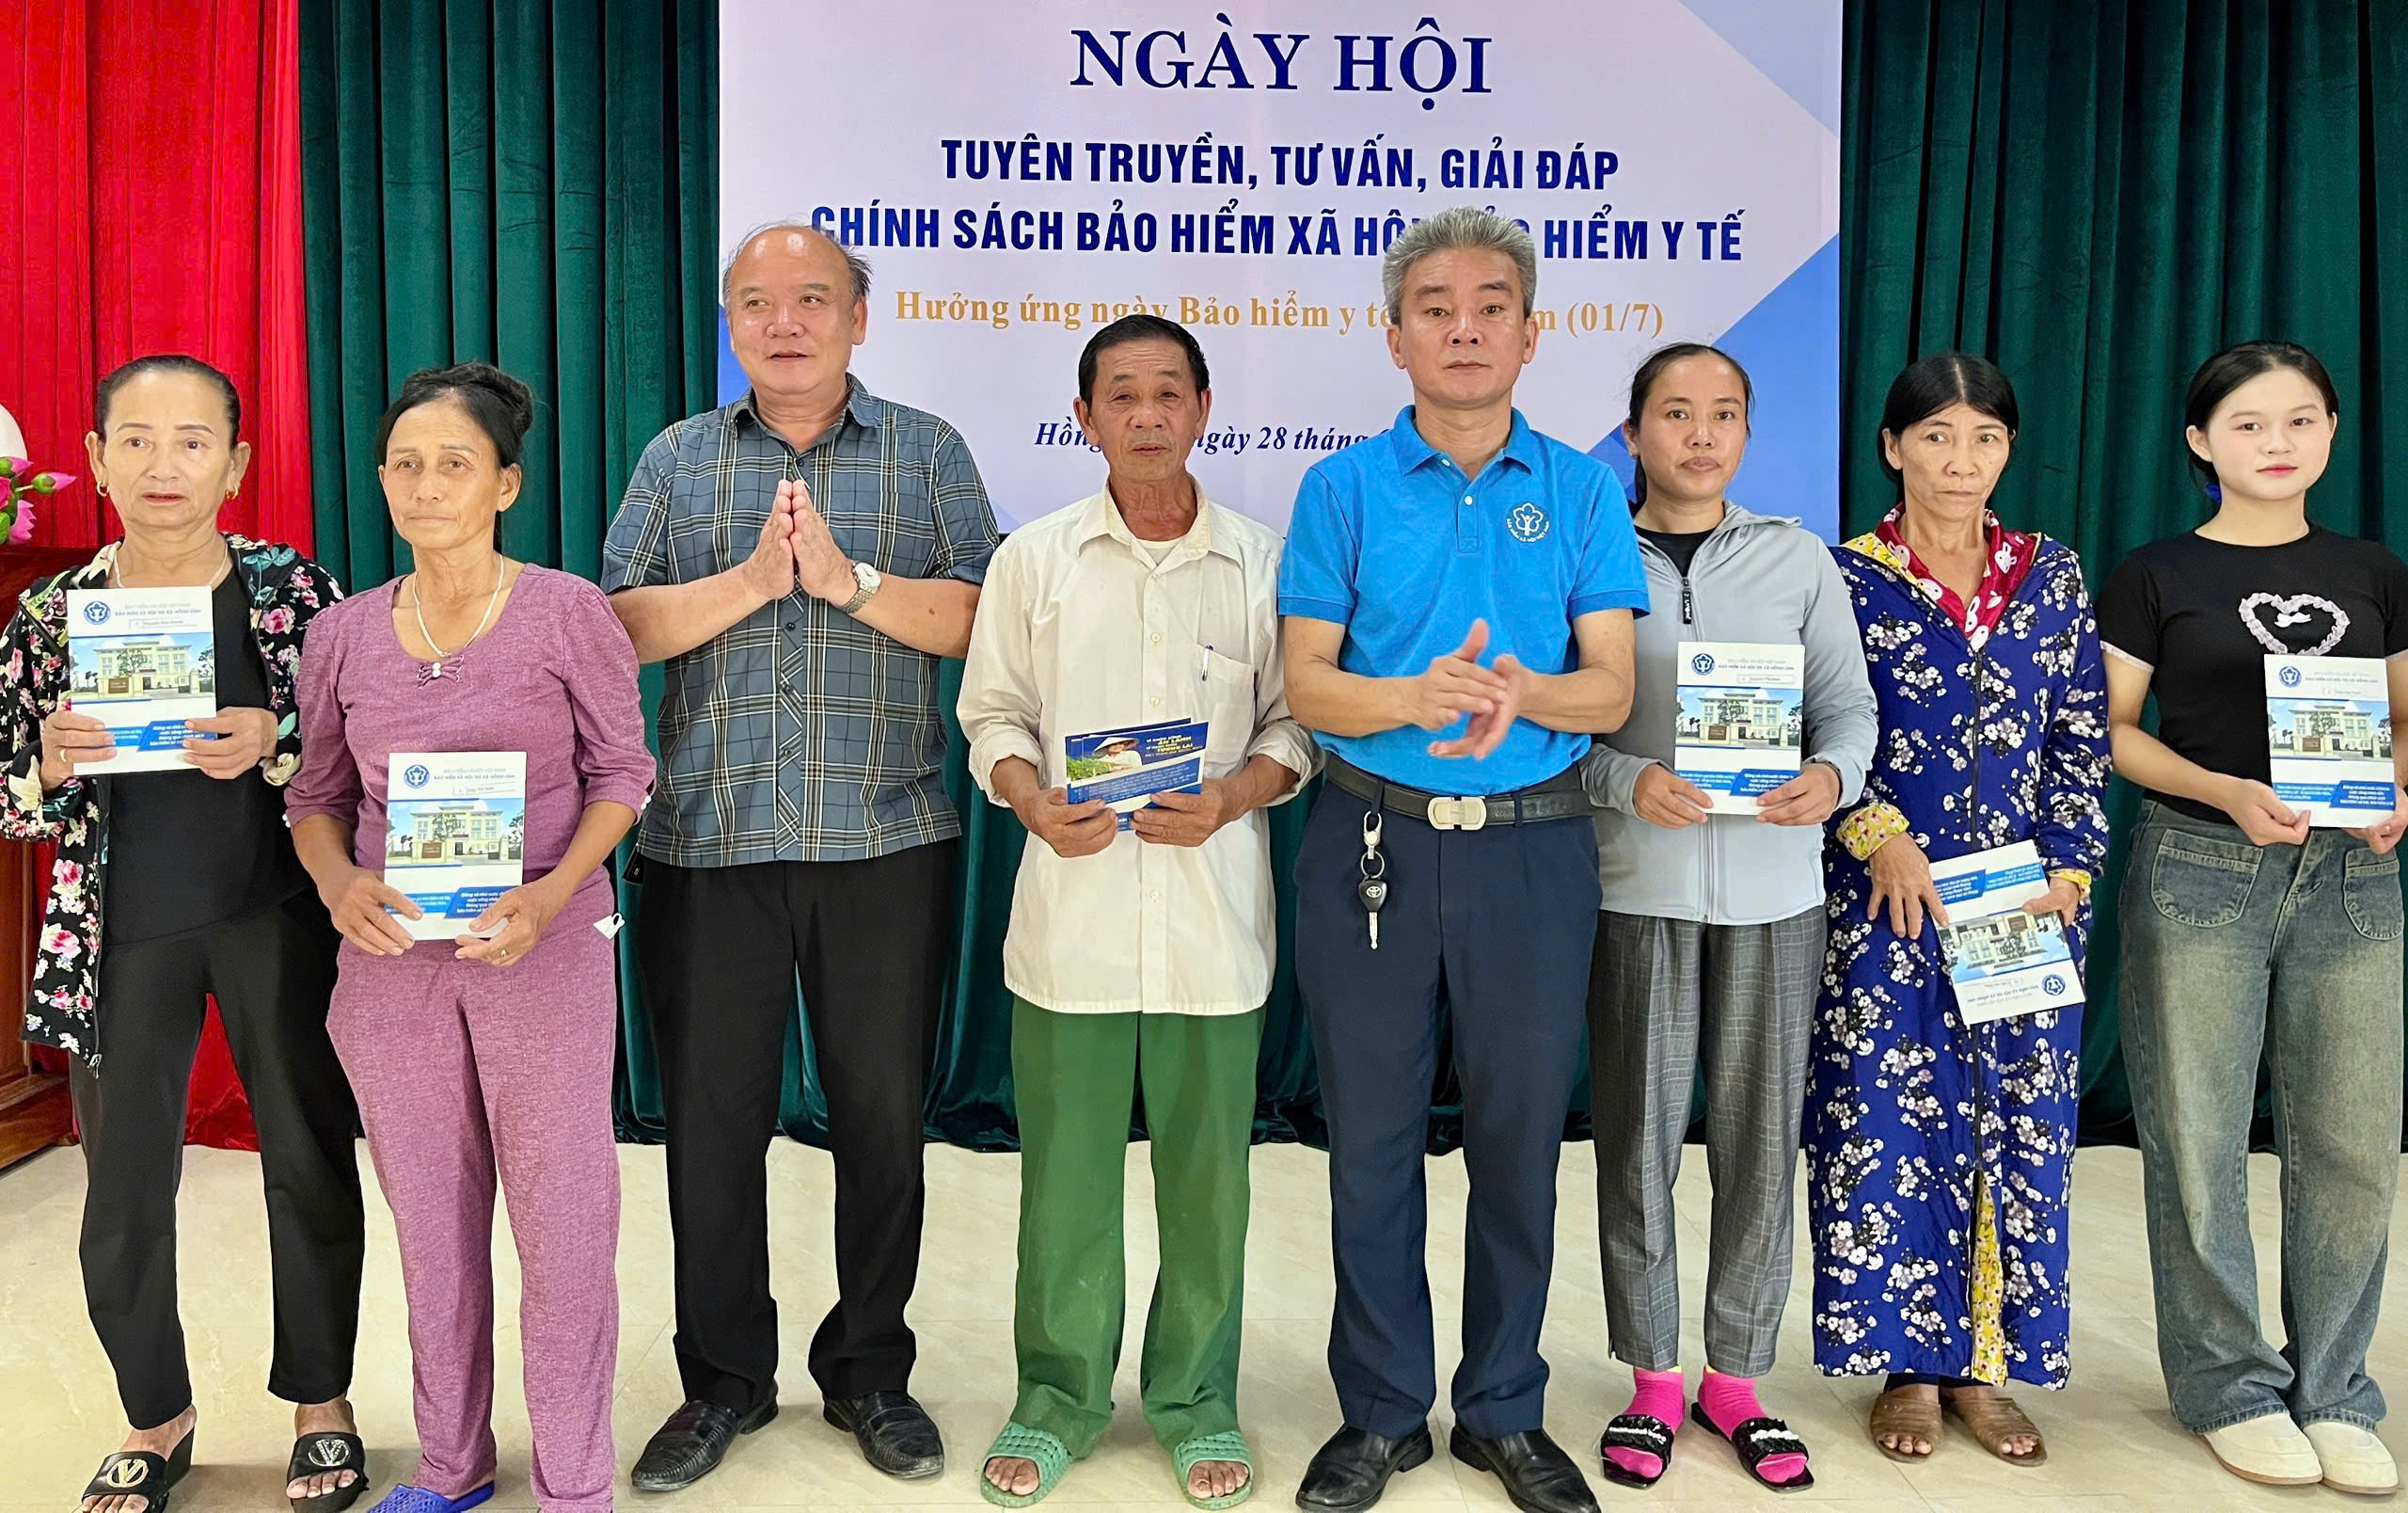
Một chính sách an sinh chỉ thực sự đi vào cuộc sống khi người dân biết mình được hưởng gì, phải thực hiện gì và cần làm gì để bảo vệ quyền lợi của chính mình.
BHXH, BHYT là chính sách có phạm vi tác động đến gần như mọi gia đình: người lao động đang làm việc, người kinh doanh tự do, trẻ em, học sinh, người cao tuổi, người nghỉ hưu và những người đang gặp khó khăn về kinh tế, sức khỏe.
Vì vậy, tham gia BHXH, BHYT cần được nhìn nhận không chỉ là trách nhiệm của riêng người lao động hay một thủ tục hành chính, mà là một phần quan trọng trong chiến lược bảo đảm an sinh xã hội, chăm lo đời sống Nhân dân và xây dựng cộng đồng phát triển bền vững.
Mỗi người dân chủ động tham gia BHXH, duy trì BHYT; mỗi gia đình chủ động tìm hiểu và sử dụng đúng quyền lợi; mỗi cơ quan, đơn vị, doanh nghiệp thực hiện đầy đủ trách nhiệm đóng và bảo đảm quyền lợi cho người lao động – đó chính là những hành động thiết thực góp phần xây dựng một nền an sinh xã hội rộng bao phủ, bền vững và lấy người dân làm trung tâm.
*HIỂU ĐÚNG PHÁP LUẬT – THAM GIA ĐẦY ĐỦ – DUY TRÌ LIÊN TỤC – CHỦ ĐỘNG BẢO VỆ QUYỀN LỢI.
Đó không chỉ là quyền của mỗi người dân mà còn là cách thiết thực để mỗi gia đình chủ động chuẩn bị cho tương lai, giảm bớt những rủi ro không thể lường trước và cùng chung tay xây dựng cuộc sống an toàn, ổn định, hạnh phúc./.
 Thông tin chỉ đạo, điều hành